월급이나 투자 대기자금을 증권계좌에 두다 보면 “그냥 두는 것보다 CMA에 넣어두면 이자가 붙는다”는 말을 자주 듣게 됩니다. 은행 예금처럼 몇 달씩 묶어두는 것도 아닌데 하루만 넣어둬도 이자가 생긴다는 점이 CMA의 가장 큰 특징입니다.
그렇다면 CMA의 이자는 정확히 어떤 방식으로 붙고, 은행 파킹통장과는 무엇이 다를까요? 또 1,000만원을 하루 또는 한 달 정도 넣어두면 실제로 어느 정도의 이자가 생기는지도 함께 살펴보겠습니다.

① CMA란 무엇인지
② CMA 이자는 어떻게 붙는지
③ RP형·MMF형·MMW형은 무엇이 다른지
④ 하루 이자는 어떻게 계산하는지
⑤ CMA와 파킹통장은 무엇이 다른지
⑥ CMA 이용할 때 주의할 점
⑦ 내 돈에는 어떤 의미가 있을까
▌ CMA 계좌란 무엇일까?
CMA는 Cash Management Account의 약자로, 우리말로는 종합자산관리계좌라고 합니다. 쉽게 말하면 증권사에서 만들 수 있는 입출금이 비교적 자유로운 자금관리용 계좌입니다.
일반 은행통장과 가장 큰 차이는 계좌에 들어 있는 돈을 그냥 보관만 하는 것이 아니라 증권사가 RP, MMF 같은 단기 금융상품에 운용해 수익을 만들어준다는 점입니다.
은행 입출금통장 → 돈을 맡겨두는 계좌
CMA 계좌 → 돈을 맡겨두면서 단기 운용까지 하는 계좌
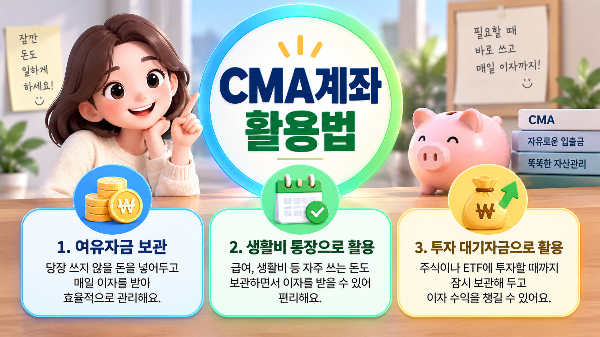
그래서 CMA는 주식 투자 전 대기자금, 월급이 들어온 뒤 잠시 머무는 돈, 생활비나 비상금처럼 단기간 사용할 자금을 관리하는 용도로 많이 활용됩니다.
또 CMA는 증권사 계좌이기 때문에 같은 증권사에서 주식이나 ETF를 사고 싶을 때 자금을 옮기기 편하다는 장점도 있습니다.
다만 CMA는 하나의 상품 이름이라기보다 돈을 어떤 방식으로 운용하느냐에 따라 RP형, MMF형, MMW형 등으로 나뉘는 계좌라고 이해하면 쉽습니다.
▌ CMA 이자는 어떻게 붙을까?
CMA의 가장 큰 특징은 일 단위로 수익이 계산되는 경우가 많다는 점입니다.
예를 들어 오늘 CMA에 돈을 넣어두고 며칠 뒤 출금하더라도 그 기간 동안 운용된 수익이 계좌에 반영될 수 있습니다.
은행 정기예금처럼 만기까지 기다려야 이자를 받는 구조가 아니라 짧은 기간 동안에도 자금이 운용된다는 점이 다릅니다.
◆ 하루 이자는 이렇게 계산할 수 있습니다
예치금 × 연 수익률 ÷ 365일
예를 들어 1,000만원을 연 3% 수준으로 운용한다고 가정하면 하루 수익은 단순 계산으로 다음과 같습니다.
= 하루 약 822원
30일 동안 같은 조건이 유지된다면
세전 약 24,600원 수준입니다.
다만 실제 CMA 수익률은 상품과 증권사, 시장금리에 따라 달라질 수 있고 일부 상품은 수익 반영 방식도 다를 수 있습니다. 따라서 위 계산은 이해를 위한 단순 예시로 보는 것이 좋습니다.
▌ RP형·MMF형·MMW형은 무엇이 다를까?
CMA라고 해서 모두 같은 방식으로 돈을 굴리는 것은 아닙니다. 어떤 금융상품에 투자하는지에 따라 종류가 나뉩니다.
| 종류 | 운용 방식 | 특징 |
|---|---|---|
| RP형 | 환매조건부채권 | 약정 수익률을 확인하기 쉬움 |
| MMF형 | 단기 금융상품 | 운용실적에 따라 수익 변동 |
| MMW형 | 단기금융상품 등에 일일 운용 | 일복리 효과를 기대할 수 있음 |
처음 CMA를 이용한다면 현재 내가 가진 CMA가 어떤 유형인지부터 확인하는 것이 좋습니다. 증권사 앱의 계좌정보나 상품설명에서 확인할 수 있습니다.
▌ CMA와 파킹통장은 무엇이 다를까?
둘 다 잠시 돈을 넣어두면서 수익을 기대한다는 점에서는 비슷합니다. 하지만 상품 구조는 분명히 다릅니다.
| 구분 | CMA | 파킹통장 |
|---|---|---|
| 운영기관 | 증권사 | 은행 |
| 수익 구조 | 단기금융상품 운용 | 예금 이자 |
| 사용 목적 | 투자 대기자금에 편리 | 생활비·비상금 관리에 편리 |
| 예금자보호 | 상품 유형별 확인 필요 | 예금자보호 대상 범위 내 적용 |
특히 CMA는 종류에 따라 예금자보호 여부가 다를 수 있으므로 은행 통장과 똑같다고 생각하면 안 됩니다. 가입한 CMA의 상품설명서를 확인하는 것이 중요합니다.
▌ CMA 이자에도 세금이 붙을까?
CMA에서 발생한 수익도 일반적으로 이자소득 또는 배당소득 형태로 과세될 수 있습니다.
따라서 화면에 표시된 연 수익률을 그대로 내가 받는 금액이라고 생각하기보다 세후 실제 수익을 함께 보는 것이 좋습니다.
① 현재 적용되는 수익률
② CMA가 RP형·MMF형·MMW형 중 무엇인지
③ 수익이 언제 계좌에 반영되는지
④ 출금 가능한 시간은 언제인지
⑤ 예금자보호 여부
⑥ 세후 실제 수익은 어느 정도인지
▌ CMA는 언제 활용하면 좋을까?
CMA의 장점은 높은 수익을 노리는 데 있다기보다 곧 사용할 돈을 그냥 두지 않는 데 있습니다.
예를 들어 주식을 사고 싶지만 시장 상황을 조금 더 지켜보고 싶을 때, 며칠 뒤 카드대금이나 생활비로 사용할 돈을 잠시 보관할 때, 투자 대기자금을 증권계좌 안에서 관리하고 싶을 때 활용할 수 있습니다.
반대로 오랫동안 사용하지 않을 목돈이라면 CMA만 고집하기보다 예금·채권·ETF 등 다른 상품과 비교해보는 것이 좋습니다.
▌ 내 돈에는 어떤 의미가 있을까?
CMA를 이용할 때는 단순히 금리만 보기보다
① 이 돈을 언제 사용할 것인지
② 며칠 또는 몇 달 동안 보관할 것인지
③ 바로 주식 투자에 사용할 돈인지
④ 파킹통장보다 이용이 편리한지
⑤ 세후 실제 수익은 얼마인지
까지 함께 생각해보는 것이 좋습니다.
CMA는 큰 수익을 만드는 투자상품이라기보다 돈이 잠시 쉬는 동안에도 조금씩 일을 하게 만드는 계좌에 가깝습니다.
하루 이자는 몇백 원에 불과해 보일 수 있지만 투자 대기자금이나 생활자금을 오랫동안 방치하지 않는 습관은 자산관리의 시작이 될 수 있습니다. 중요한 것은 가장 높은 금리를 찾는 것보다 내가 언제 쓸 돈인지 먼저 정하는 것입니다.
📌 함께 보면 좋은 글
'경제 및 금융 생활정보' 카테고리의 다른 글
| ETF도 배당금을 받을까? 분배금 받는 법 쉽게 이해하기 (0) | 2026.09.29 |
|---|---|
| 배당락일에는 왜 주가가 떨어질까? 배당 기준일 쉽게 이해하기 (0) | 2026.09.27 |
| 자사주 매입과 소각 차이|주가에는 어떤 영향을 줄까? (0) | 2026.09.26 |
| 주식 거래량이 갑자기 늘면 무엇을 봐야 할까? 거래량 보는 법 (0) | 2026.09.25 |
| 외국인이 주식을 팔면 왜 주가가 떨어질까? 수급 보는 법 쉽게 이해하기 (0) | 2026.09.24 |


